トランプ関税に最高裁が違法判断、返還総額は巨額に 集団訴訟の認定で中小輸入業者にも救済の道
米国政府は10月6日、トランプ政権が導入した追加関税の返還手続きについて、第3段階となる「フェーズ3」の運用を開始した。対象にはダイヤモンドやジュエリーの輸入業者も含まれるが、現時点で返還を受けられるのは、米国政府を相手に訴訟を提起し、裁判所から関税の再計算・返還命令を得た企業などに限定されている。
今回の措置は、米連邦最高裁判所が2026年2月、国際緊急経済権限法(IEEPA)に基づく追加関税の賦課を違法と判断したことを受けたものだ。米税関・国境警備局(CBP)によると、IEEPAに基づいて徴収された関税は約1,660億ドルに上る。これはダイヤモンド・宝飾品に限らず、幅広い輸入商品を対象とした金額であり、米国の関税政策を巡る過去最大級の返還問題となっている。
さらに10月8日、米国国際貿易裁判所は、個別に返還訴訟を起こしていない輸入業者を対象とした集団訴訟を認定した。これにより、これまで返還手続きへのアクセスが制限されていた中小輸入企業にも、救済が広がる可能性が出てきた。世界最大のジュエリー消費市場である米国において、関税の返還が本格化すれば、ダイヤモンドや宝飾品の輸入企業の資金繰り、調達コスト、販売価格、国際取引にも影響を及ぼす可能性がある。
最高裁がトランプ政権の追加関税を違法と判断
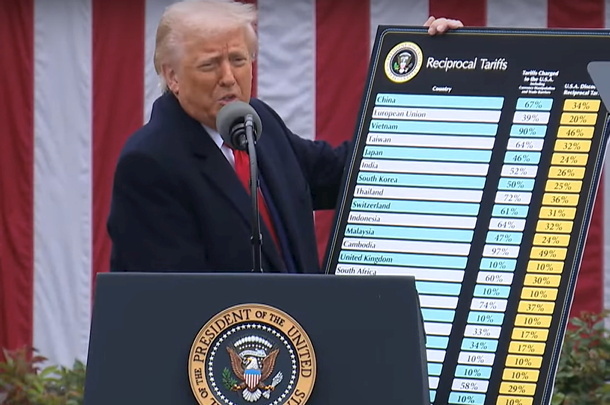
今回の問題の発端は、トランプ政権が2025年に導入した一連の追加関税にある。トランプ大統領は、貿易赤字や国際経済上の問題などを国家非常事態に関連付け、1977年制定の国際緊急経済権限法(IEEPA)を根拠として、各国から輸入される幅広い商品に追加関税を課した。対象にはダイヤモンド、宝石、ジュエリーなども含まれ、米国市場への輸出に依存するインドをはじめとした宝飾品生産国や、米国内の輸入・卸売業者、小売企業に影響を与えた。
特にジュエリー産業は、原材料の調達、宝石の研磨、ジュエリーの製造、完成品の販売が複数の国・地域にまたがる国際分業体制を形成している。そのため、輸入段階で発生する追加関税は、企業の調達原価や在庫コストを押し上げ、最終販売価格や利益率にも影響する要因となっていた。
しかし、追加関税の法的根拠を巡って複数の企業が訴訟を提起。2026年2月、米連邦最高裁判所は「Learning Resources対Trump」事件において、IEEPAは大統領に関税を課す権限を与える法律ではないとの判断を示した。これにより、同法を根拠として徴収された追加関税は法的根拠を失い、既に支払われた関税をどのように返還するかが新たな争点となった。
ただし、今回の最高裁判断が米国のすべての輸入関税を無効にしたわけではない。通常の関税や、通商拡大法232条、通商法301条など、IEEPAとは異なる法律に基づいて課された関税については、今回の返還対象には含まれない。企業にとっては、過去に支払った関税のうち、どの部分がIEEPAに基づく追加関税であったかを正確に把握することが重要となっている。
10月6日から第3段階の返還手続きが始動
米税関・国境警備局(CBP)は10月6日、関税返還を処理する電子システム「CAPE(Consolidated Administration and Processing of Entries)」の第3段階を開始した。CAPEは、IEEPAに基づいて徴収された関税について、輸入申告データを照合し、関税額の再計算や返還処理を行うために整備されたシステムだ。
今回のフェーズ3では、既に関税額が最終確定し、通常の行政手続きでは変更が難しくなった輸入申告を新たに対象としている。米国の輸入通関制度では、税関が輸入申告に対する関税額を最終的に確定する手続きを「Liquidation」と呼ぶ。確定済みの関税額を再計算する場合には「Reliquidation」と呼ばれる手続きが必要となる。今回のフェーズ3は、この最終確定済みの輸入申告を裁判所の命令に基づいて再計算し、違法に徴収された関税を返還する仕組みだという。
ただし、利用できる企業には厳格な条件が設けられている。対象となるのは、米国国際貿易裁判所に関連訴訟を提起し、裁判所から再計算命令を取得した輸入業者だ。さらに、2026年7月30日までに有効な輸入者登録番号(Importer of Record Number)をCBPに提出していることが、今回の運用開始時点における条件となっている。つまり、過去に追加関税を支払った企業であっても、個別訴訟を提起していない場合には、フェーズ3を通じて直ちに返還を受けられるわけではない。
一方、既に訴訟を提起しているものの、指定期日までに輸入者登録番号を提出していない企業については、別途段階的な手続きを用意する方針も示されている。返還制度の整備が進んでいる一方で、実際に返還を受けられる時期や必要な手続きには、輸入業者ごとの差が残っている。
約1,660億ドルの関税徴収、返還処理は既に大きく進展
CBPが裁判所に提出した資料によると、IEEPAに基づく関税は約5,300万件の輸入申告に対して課され、徴収額は約1,660億ドルに達した。その後、最高裁判決を受けて返還制度が整備され、2026年4月からCAPEを通じた返還処理が段階的に進められてきた。
10月8日に公表された米国国際貿易裁判所の判決文によれば、10月2日時点で約1,366億ドルの返還候補額・確定額がCAPEの処理対象として受け付けられ、約1,260億ドルの関税および利息が返還処理の対象として財務省に送付された。これは当初徴収された関税総額の約76%に相当する規模だ。ただし、財務省への送付・返還認定額と、各輸入企業の銀行口座への実際の入金額は必ずしも一致しない。
一方、既に関税額が最終確定している輸入申告については、返還手続きに法的な制約が存在していた。今回開始されたフェーズ3は、こうした確定済みの輸入申告を対象にしたものであり、従来の返還制度では対応できなかった案件の処理を可能にする。裁判所の資料によると、10月7日時点でフェーズ3では約110万件の輸入申告、総額約5億ドルの返還請求が処理対象として受け付けられた。もっとも、これは返還請求が受け付けられた段階の数値であり、同額の支払いが完了しているわけではない。米国政府による巨額の関税返還は、既に一定の成果を上げているものの、すべての輸入業者が平等に救済を受けられる制度とはいえないようだ。
集団訴訟の認定で中小輸入業者にも救済の可能性
10月8日、米国国際貿易裁判所は、関税返還問題における重要な判断を示した。リチャード・イートン判事は、米国企業Freestyle Worldが提起した訴訟について、集団訴訟としての認定を認めた。対象となるのは、2025年2月1日から2026年2月19日までの間に、問題となったIEEPA関税を支払った輸入者のうち、個別の返還訴訟を提起していない企業だ。
これまで、関税の返還を受けるためには、企業が自ら訴訟を提起したり、複雑な行政手続きを進めたりする必要があるケースもあり、特に中小企業にとって負担となっていた。裁判所は、制度の存在を知らない企業や、手続きに必要な費用・労力を負担できない小規模輸入業者が、返還を受けられないまま取り残される可能性を問題視している。10月7日時点では、既に4,000件を超える関連訴訟が提起され、約7,000の原告が関与しているとされる。
今回の集団訴訟認定によって、個別に訴訟を起こしていない企業についても、将来的に一括した司法判断による返還の道が開かれる可能性がある。ただし、集団訴訟の認定は、返還を命じる最終判決ではない。米国政府側による不服申立てなどの可能性もあり、対象企業への返還が実現するまでには、さらに時間を要することが想定されている。
米法律事務所Miller & Chevalierも、今回の決定には控訴によって覆される可能性が残っており、集団訴訟への参加資格を得たことが返還を保証するわけではないと指摘している。それでも、従来は個別訴訟への参加が実質的な条件となっていた一部の関税返還について、より幅広い輸入業者を対象とする救済制度が形成されつつあることは、大きな前進といえる。
宝飾業界団体JVC、輸入記録の保存と確認を呼びかけ
米国の宝飾品業界に対しては、業界団体のJewelers Vigilance Committee(JVC)が注意を呼びかけている。JVCは米国のジュエリー産業における法令遵守や消費者保護、取引の透明性向上を支援する非営利団体だ。同団体の会長兼CEOを務めるサラ・ユード氏は、宝飾関連企業に対し、過去に支払った関税額、支払日、輸入申告番号などの記録を正確に保管するよう助言している。特に重要となるのが、米国税関に対して法的な輸入責任を負う「Importer of Record(IOR)」の確認だ。
国際的なジュエリー取引では、商品の製造者、輸出者、輸入者、販売者が異なることも珍しくない。例えば、インドのジュエリーメーカーが製造した商品を米国の輸入商社が通関し、その後、宝飾品小売企業へ販売する場合、関税を支払ったのは米国の輸入商社である可能性がある。この場合、関税負担が商品価格に転嫁されていたとしても、小売企業が直接返還請求を行えるとは限らない。また、海外企業が米国向け商品を販売する際にも、契約条件によって関税負担者や輸入者名義が異なるため、返還を受ける権利の所在を個別に確認する必要がある。JVCは2026年4月、関税返還制度に関する専門家向けウェビナーを開催するなど、業界への情報提供を進めてきた。さらに、関税率や適用除外の変更を確認するための「Tariff Tracker」を公開しており、原産国や商品カテゴリー別の関税情報を提供している。
米国のジュエリー業界にとって、関税問題は単なるコスト管理ではなく、輸入手続き、契約条件、資金繰りに関わる経営上の重要課題となっている。
ダイヤモンド・ジュエリー市場への影響は
米国は世界最大のダイヤモンドジュエリー消費市場であり、今回の関税返還は国際的な宝飾品サプライチェーンにも影響を及ぼす可能性がある。特に注目されるのは、インドを中心としたダイヤモンド研磨・ジュエリー製造業と米国市場との関係だ。
インドは世界のダイヤモンド研磨加工において大きなシェアを占め、米国向けのダイヤモンドや宝飾品の重要な供給拠点となっている。天然ダイヤモンドだけでなく、ラボグロウンダイヤモンドについても、インドは主要な研磨加工・ジュエリー製造拠点の一つである。
こうした国際分業構造の下では、米国の輸入関税が引き上げられると、輸入企業は関税負担を自社の利益率で吸収するか、卸売価格や小売価格へ転嫁するかという判断を迫られる。特に天然ダイヤモンド市場では、原石価格や研磨済みダイヤモンド価格の低迷に加え、流通段階での在庫負担が課題となっている。
一方、ラボグロウンダイヤモンド市場では、製造・卸売価格の継続的な下落によって価格競争が進み、販売企業の利益率確保が重要な課題となっている。
このような状況で追加関税が課されたことは、商品価格や在庫回転、企業の資金繰りに影響を与える要因となっていた。
今回の関税返還によって輸入業者の手元資金が改善すれば、在庫補充や新規仕入れ、販売促進などへの投資余力が高まる可能性がある。ただし、関税の返還がそのままジュエリー小売価格の引き下げにつながるとは限らない。既に販売された商品の価格には過去の関税コストが織り込まれている可能性があり、返還金をどのように扱うかは、個々の企業の会計処理や取引契約、経営判断によって異なるためだ。
さらに、返還の対象となるのは過去にIEEPAに基づいて徴収された追加関税であり、今後の輸入商品に適用される別の法的根拠による関税まで撤廃されたわけではない。したがって、今回の返還措置を米国のジュエリー輸入コストが全面的に正常化したことと理解できるわけではない。
日本企業にも関税負担と返還権利の確認が重要に
日本から米国へ輸出されるジュエリーや宝石類についても、輸入時にIEEPA関税が課されていた場合には、返還対象となる可能性がある。ただし、日本企業が米国向けに商品を輸出していたとしても、必ずしも返還請求権を持つわけではない。例えば、日本のメーカーが米国の販売代理店に商品を販売し、米国側の代理店が輸入者として関税を納付していた場合、原則として返還手続きを行う立場にあるのは米国側の輸入者だ。
一方、日本企業が自社名義で輸入責任を負う形で米国へ商品を供給していた場合には、返還手続きへの関与が必要になる可能性がある。また、企業間の契約によっては、関税負担額を販売価格に上乗せしていたり、後日精算する取り決めが存在したりする場合もある。
このため、過去の取引については通関上の輸入者名義に加え、実際の関税負担者、契約上の精算条件などを確認することが重要となる。さらに、今後の米国向け輸出では、関税率の変更や新たな貿易措置によって価格条件が変わる可能性も残されている。
日本の宝飾品輸出企業にとっても、関税の法的根拠や適用対象、輸入者責任を正確に把握したうえで、取引契約や販売価格を設計することが求められる。
関税返還は進展も、米国の通商政策には不透明感
今回のフェーズ3開始と集団訴訟の認定によって、米国の追加関税を巡る返還手続きは新たな段階に入った。既に巨額の返還処理が進められている一方、個別訴訟を提起していない企業に対する救済や、最終確定済みの輸入申告の扱いについては、依然として司法判断や行政手続きが必要な状況にある。
さらに、今回の最高裁判決はIEEPAを根拠とする関税を対象としており、米国政府が他の法律を根拠として新たな関税措置を講じる可能性まで否定したものではない。このため、宝飾品関連企業にとっては、過去に支払った関税の返還を進めることと、今後の関税負担を見据えた事業運営を行うことの双方が必要となる。
世界的なジュエリー産業では、ダイヤモンドの採掘、研磨、宝飾品製造、販売が国境を越えて分業化されており、関税政策の変化は一国の輸入業者だけでなく、サプライチェーン全体に波及する。特に米国市場への依存度が高い企業にとって、関税政策の不確実性は調達先の選定、在庫管理、販売価格、取引契約などに影響する経営リスクとなっている。
今回の返還措置は、過去の追加関税によって生じた企業負担を軽減する重要な進展である一方、米国の通商政策を巡る不確実性そのものが解消されたことを意味するわけではない。天然ダイヤモンド、ラボグロウンダイヤモンド、完成ジュエリーのいずれにおいても、今後は商品自体の価格競争力に加え、関税や輸入規制の変化に柔軟に対応できるサプライチェーンの構築が、企業競争力を左右する要素となりそうだ。
コメント